市場高騰の今だからこそ知るべき「破綻リスク」と「堅実な生存戦略」
「都心のマンション価格が高騰しすぎていつ暴落するか不安だ」
「変動金利とペアローンでフルローンを組んでも本当に大丈夫だろうか」――。
不動産価格の高騰と将来の景気後退リスクが叫ばれる中、甘い言葉に流されて無理な住宅ローンや無謀な投資案件に手を出してしまう人が後を絶ちません。
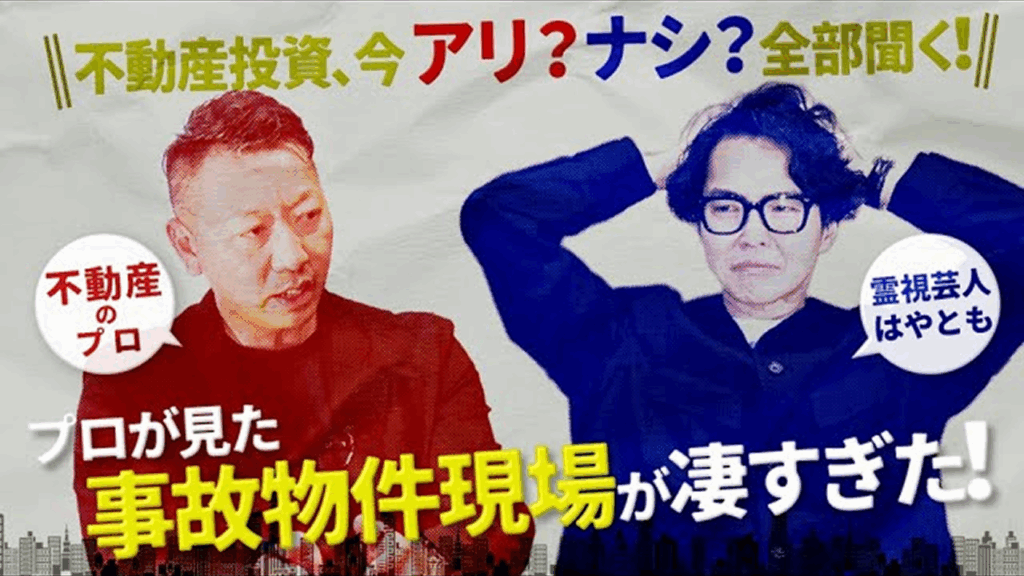
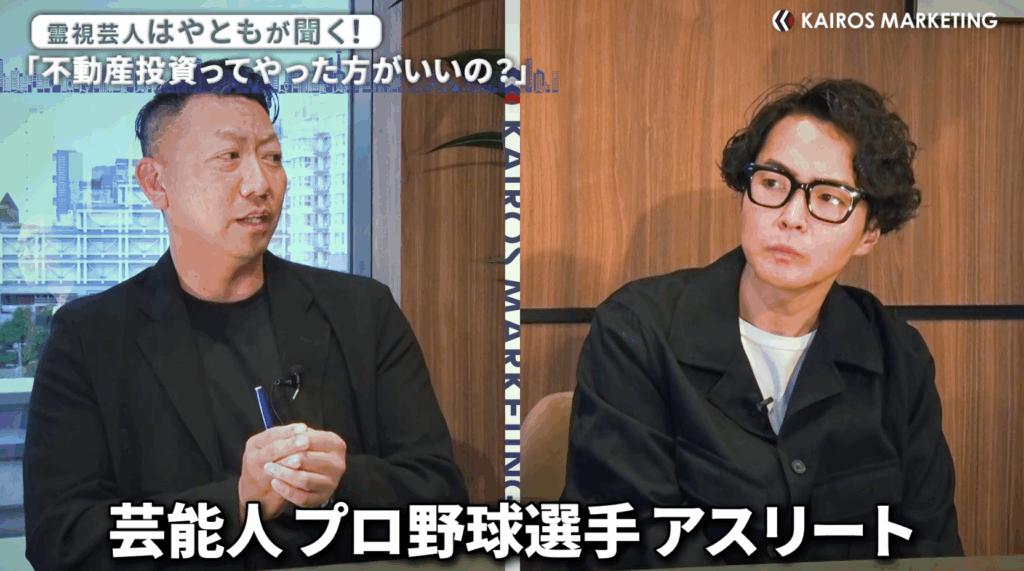
今回は、霊視芸人・シークエンスはやとも氏との対談から、住宅ローン破産を回避する自己防衛策、リーマンショックでも家賃が下がらない郊外ベッドタウンの強み、そして相場40%まで暴落する事故物件や病院跡地の法的裏側までを徹底解剖します。
自己資金の壁:
1棟投資の参入基準は1,000万〜2,000万円の流動資産保有。
ローンの落とし穴:
住宅ローン利用者の77%が選ぶ「変動金利×ペアローン」の致命的リスク。
立地戦略の正解:
都心一等地より景気後退に強い「郊外ドーナツ化エリア(町田・八王子・松戸等)」。
1.【悪質な勧誘の罠】1,000万円の参入基準と芸能人・
アスリートが狙われる理由
不動産投資で成功を収めるためには、まず健全な財務基盤と悪質業者の勧誘を見抜くリテラシーが不可欠です。
1棟アパート投資の参入目安:
・1,000万〜2,000万円程度の流動資産(手元資金)を確保することが最初のスタートライン。
・この自己資金を頭金に活用し、融資レバレッジを利かせることで安全に1棟アパート等を取得できる。
芸能人やプロスポーツ選手を狙う詐欺手法:
・都市開発詐欺:「買えば将来再開発されて値上がりする」「過去に2,000万が2億になった」などの極端な事例を提示し、飲食接待で信頼させて不当な物件を買わせる。
・新興国不動産詐欺:東南アジア等の華やかなパースを見せ、為替リスクや現地での出口戦略(売却難)を一切説明せずに売りつけ、最終的に無価値化させる。
数字とロジックではなく「人間関係や夢」で買わせようとするアプローチには厳重な警戒が必要です。
2.【住宅ローン破産の恐怖】夫婦共働き前提の
「変動金利×ペアローン」という猛毒
都心部のマンション価格高騰に伴い、多くのマイホーム購入者が危険なローンの組み方に手を染めています。
破綻へ直結するハイリスク構造:
・夫婦共働きを前提とした「ペアローン」を「変動金利(利用者の77%が選択)」で組み、満額近く(フルローン)借り入れる手法。
・1億円の物件をフルローンで購入した場合、毎月の返済額は約30万円にのぼる。
資金ショートが起きるメカニズム:
・配偶者の「育休入り」と、リーマンショック級の「景気後退による給与カット」が同時に発生した瞬間、毎月30万円の返済が維持できなくなり破産へ追い込まれる。
現実的なリスク回避策:
・「市場が上がるか下がるか」ではなく、「自分の所得が最も下がった局面でも返済を維持できるか」を購入基準にする。
・最悪の事態が発生した際、第三者に賃貸(貸出)できるリセールバリューの高い物件を選んでおく。
最悪の経済事態をシミュレーションに入れていないローン計画は、ただのギャンブルです。
※ペアローン破綻を防ぐための安全な借入限度額と住宅ローンのリスクヘッジ法に関しては動画で詳しく解説しています。
3.【景気に強いエリア選定】
都心一等地VS郊外ベッドタウンの家賃耐性
投資型(収益)不動産においては、景気ショックが発生した際に「家賃が下がるか・空室にならないか」が運命を分けます。
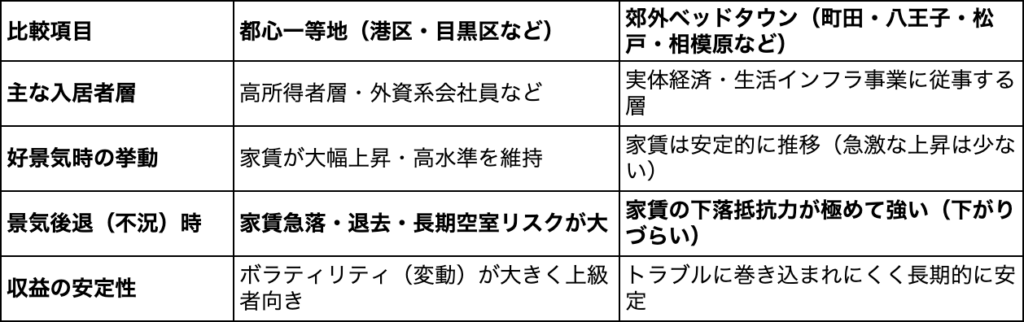
高桑氏の実体験でも、リーマンショック時に千歳烏山(世田谷区)の家賃7万円の物件で交渉を試みた際、オーナーから「不景気は生活の賃料に関係ない」と一蹴されたエピソードがあります。生活に密着した郊外ベッドタウンは、暴落リスクに対する最強の防波堤となります。
4.【事故物件の闇と法的グレーゾーン】
相場40%の裏側と病院跡地の真相
心理的瑕疵(事故物件)が存在する不動産には、価格の歪みと同時に表面化しにくい二次的リスクが存在します。
2年で3件の事故が発生した連続事故物件の事例:
・埼玉県内の4階建てアパート(全15室)で、自殺・殺人・別部屋での死亡事故がわずか2年以内に連続発生。
・通常相場の約40%(1億〜2億円規模が数千万円〜1億円程度)まで急落するが、独特の空気感とリスクからプロ業者でも買い取りを躊躇・断念。
事故物件所有による二次的リスク:
・単なる建物の経年劣化(電球切れや構造音)であっても、入居者から「怪奇現象」「事故のせい」と精神的トラブルに結びつけられ家賃滞納や居座りに発展。。
病院跡地における法的告知義務の曖昧さ:
・過去に無数の人間が死亡している病院跡地に建てられたマンションであっても、法律上の告知義務は「発生しない」。
・告知の要件は「価格に影響を及ぼすか」という曖昧な定義にとどまり、売主が影響なしと判断すれば隠されたまま流通する。
安易な「格安事故物件」への飛びつきは、数値化できない甚大な管理コストを引き寄せることになります。
※裁判リスクを回避するためのプロの告知実務と病院跡地リスクの見抜き方について、動画内で触れているポイントを要チェックです。
まとめ:数字の裏側を見抜き、
最悪のシナリオに備える不動産戦略を
不動産市場で生き残り、確実に資産を増やしていくためには、表面的な利回りやきれいなパースに惑わされない本質的なリテラシーが必要です。
- 1,000万〜2,000万円の流動資産をベースにした安全なレバレッジ投資
- 夫婦共働き前提の「変動×ペアローン」を避けた住宅ローン設計
- 不況時でも家賃が落ちない郊外ベッドタウン(八王子・町田・松戸等)の選択
- 相場40%の格安事故物件や告知義務のない病院跡地に潜む二次的リスクの回避
最悪の不況や予期せぬトラブルが起きても耐え抜ける構造を作ることこそが、最大の勝利への近道です。プロが明かす失敗しない不動産戦略の全貌は、ぜひ動画本編で学び取ってください。件探しをスタートしてください。
【YouTube動画で「不動産リスクと事故物件の真実」を学ぶ】
ペアローン破綻のメカニズムから、不況に強い郊外エリアの選び方、病院跡地の告知裏側まで。不動産のプロと霊視芸人が明かす必見動画はこちらから。
不動産投資は、もはや「勘」で行う時代ではありません。
AIを駆使したRENTOKYOの次世代戦略から、世界基準の透明な取引、さらには成功者のマインドセットまで、投資を「科学」するコンテンツを配信中。
チャンネル登録をして、テクノロジーが切り拓く不動産投資の未来を最前線で体感してください。